Ошибки в бухгалтерской отчетности: что бизнес уже сделал неправильно в 2025 году и как это исправить
Бухгалтерская отчетность за 2025 год уже сдана — крайний срок был 31 марта 2026 года. Но это не завершение работы, а переход к следующему этапу.
Именно в апреле компании начинают получать требования от ФНС, выявлять расхождения и разбирать, насколько корректно отражено реальное состояние бизнеса. Часто выясняется, что отчетность формально сдана, но содержит ошибки, которые могут привести к финансовым и налоговым рискам.
Разберем, где чаще всего возникают ошибки, почему они появляются и что с этим делать.
Когда формируется бухгалтерская отчетность и почему ошибки — не «ошибки марта»
Бухгалтерская отчетность формируется на дату 31 декабря и отражает состояние учета за весь год.
Процесс выглядит так:
- в течение года ведется учет;
- в январе–марте закрывается год;
- до 31 марта отчетность сдается;
- после сдачи начинается этап проверок и корректировок.
Важно учитывать, что отчетность за 2025 год формируется уже с учетом требований ФСБУ 4/2023. Усилены требования к раскрытию информации, а пояснения стали обязательной частью отчетности.
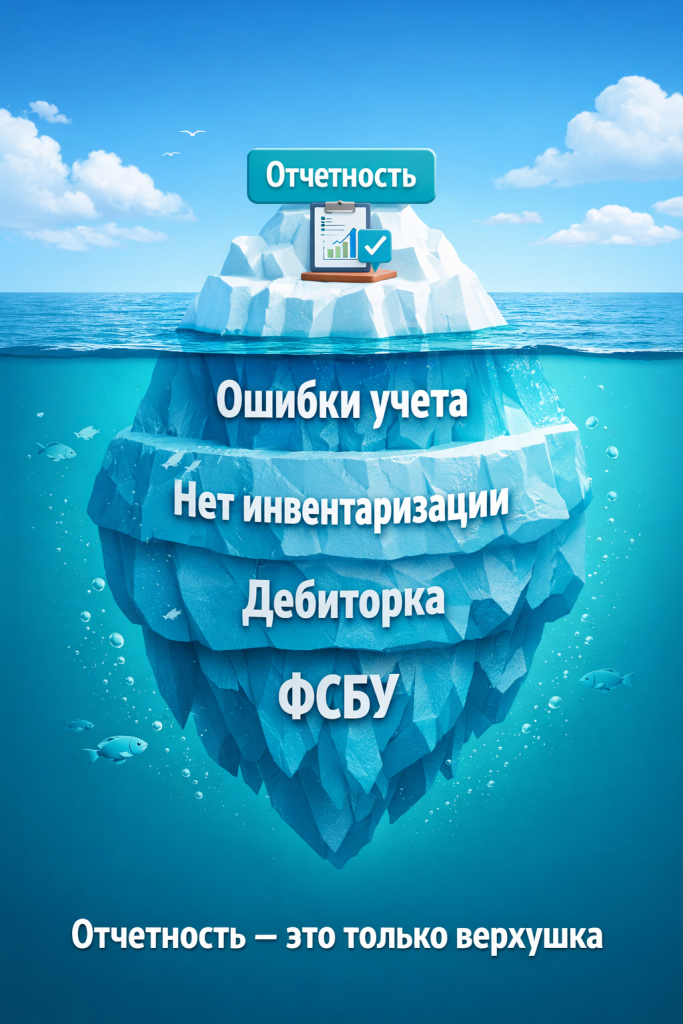
Ключевой вывод: ошибки в отчетности — это не ошибки заполнения форм, а результат накопленных проблем учета за весь год.
Почему в отчетности появляются ошибки
На практике причины почти всегда системные:
- учет ведется формально, «для сдачи отчетности»;
- отсутствует регулярное закрытие месяца;
- учетная система не отражает реальные бизнес-процессы;
- нет контроля дебиторской и кредиторской задолженности;
- используются ручные корректировки;
- учетная политика устарела;
- требования ФСБУ внедрены частично.
В результате отчетность становится отражением некорректной учетной модели, а не реального положения дел.
Ключевые ошибки в бухгалтерской отчетности
Ошибки в активах и обязательствах
Отсутствие инвентаризации или ее формальное проведение
В балансе отражаются активы и обязательства, не подтвержденные фактически. Это делает отчетность недостоверной.
Неверная классификация задолженности
Ошибки в разделении краткосрочной и долгосрочной задолженности искажают структуру баланса.
Некорректное сальдо по контрагентам
По одному договору одновременно отражаются дебиторская и кредиторская задолженности, что завышает валюту баланса.
Ошибки, влияющие на финансовый результат
Не списана просроченная задолженность
Это приводит к искажению прибыли.
Отсутствие обязательных резервов
Завышаются показатели дебиторской задолженности и нераспределенной прибыли.
Методологические ошибки
Неприменение обязательных ФСБУ
В 2026 году это критично, так как отчетность уже формируется по новым стандартам.
Устаревшая или отсутствующая учетная политика
Учет не соответствует действующим требованиям законодательства.
Ошибки в формах отчетности
Нарушена взаимосвязь форм
Контрольные соотношения не соблюдаются, что вызывает требования со стороны ФНС.
Ошибки в отчете о движении денежных средств
- включение НДС в денежные потоки;
- смешение видов деятельности;
- отражение внутренних перемещений.
Отсутствие пояснений
С отчетности за 2025 год пояснения являются обязательной частью бухгалтерской отчетности. Их отсутствие — критическая ошибка.
Какие ошибки ФНС видит в первую очередь
ФНС анализирует отчетность по триггерам:
- расхождения между формами;
- нелогичная динамика показателей;
- несоответствия по расчетам с контрагентами;
- отсутствие пояснений;
- ошибки в структуре денежных потоков.
При выявлении таких отклонений направляются требования о предоставлении пояснений.
Последствия для бизнеса
Финансовые последствия
- искажение прибыли;
- некорректные управленческие решения;
- сложности при работе с банками и инвесторами.
Регуляторные последствия
- требования от ФНС;
- штрафы по ст. 15.11 КоАП РФ;
- риск налоговых проверок.
Что делать сейчас (апрель–июль 2026)
После сдачи отчетности остается период, в течение которого можно выявить и исправить ошибки.
Рекомендуется:
- проверить контрольные соотношения;
- провести сверку расчетов с контрагентами;
- пересчитать резервы;
- проверить корректность ОДДС;
- проанализировать структуру баланса;
- подготовить пояснения;
- при необходимости подать корректирующую отчетность.
Как избежать этих ошибок в следующем году
Чтобы снизить риск повторения ситуации, важно работать не с отчетностью, а с системой учета:
- внедрить регулярное закрытие месяца;
- контролировать дебиторскую и кредиторскую задолженность;
- актуализировать учетную политику;
- корректно применять ФСБУ;
- настроить учетную систему под реальные процессы;
- автоматизировать формирование отчетности.
Вывод
Бухгалтерская отчетность — это не просто набор форм, а итог всей системы учета компании.
Если учет ведется формально, ошибки неизбежны. Если процессы выстроены системно, отчетность становится предсказуемой и управляемой.
И именно после сдачи отчетности это становится очевидно.
Как мы можем помочь
Компания «Софт-Юнити» не подготавливает и не сдает отчетность за клиентов.
Наша задача — другое.
Мы помогаем выстроить учет в 1С таким образом, чтобы отчетность формировалась корректно на уровне системы, а не за счет ручных исправлений перед сдачей.
Что это дает:
- снижение количества ошибок в отчетности;
- корректное формирование данных по итогам месяца и года;
- прозрачную структуру учета;
- снижение риска требований и проверок со стороны ФНС.
Если учет изначально настроен правильно, отчетность становится не проблемой, а результатом работы системы.
Получить консультациюКоличество просмотров: 125